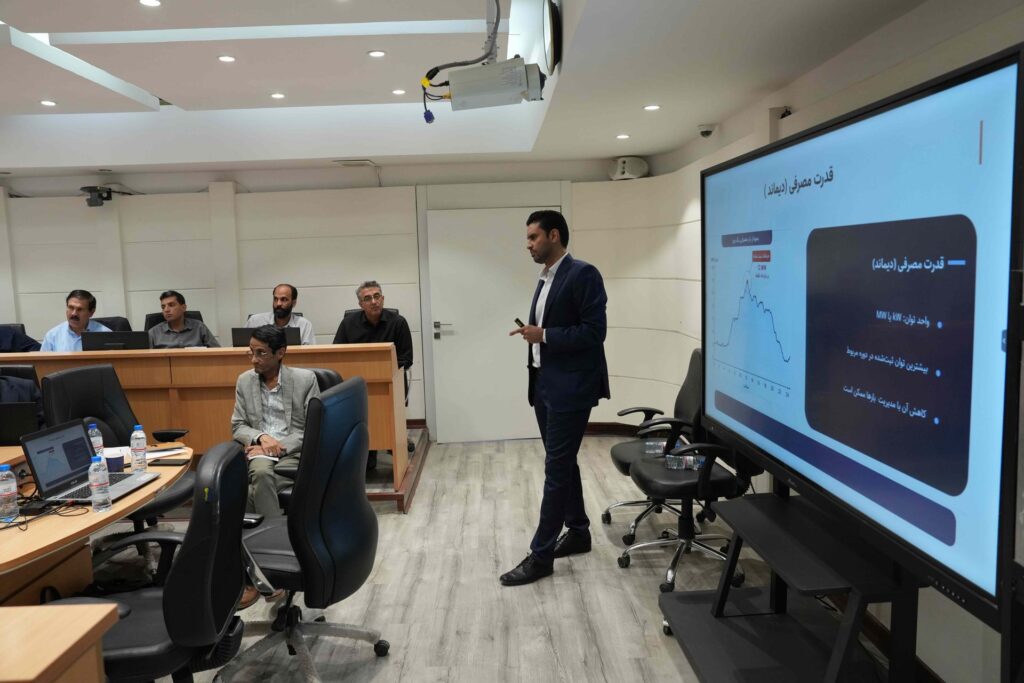
اندیشکده تدبیر انرژی اتاق کرمان با هدف افزایش دانش تخصصی فعالان صنعتی در زمینه مدیریت هزینههای انرژی، کارگاه تخصصی «تحلیل اجزای صورتحسابهای برق و ارائه راهکارهای کاهش هزینه صورتحساب» را برگزار کرد. در این کارگاه، ساختار صورتحساب برق صنایع، مبانی قانونی و تعرفهای، نحوه تحلیل مصرف و هزینه و همچنین ظرفیتهای موجود برای کاهش هزینه برق واحدهای صنعتی بهصورت کاربردی مورد بررسی قرار گرفت.
محور اصلی این کارگاه بر یک نگاه متفاوت به صورتحساب برق استوار بود: صورتحساب برق صرفاً قبضی برای پرداخت نیست. اطلاعات ثبتشده در صورتحساب میتواند تصویری از نحوه مصرف انرژی، قدرت مصرفی، هزینههای ناشی از شیوه تأمین برق، جرائم احتمالی و حتی برخی ناکارآمدیهای موجود در مدیریت انرژی یک بنگاه ارائه دهد. به همین دلیل، تحلیل صحیح صورتحساب میتواند به یکی از ابزارهای تصمیمگیری مدیران مالی، مدیران انرژی و مدیران واحدهای صنعتی تبدیل شود.
چرا صنایع باید صورتحساب برق خود را تحلیل کنند؟
مبلغ نهایی صورتحساب برق نتیجه مجموعهای از مؤلفههای فنی، اقتصادی، تعرفهای و قانونی است. نوع صنعت، قدرت قراردادی، میزان و زمان مصرف، دیماند، انرژی راکتیو، روش تأمین برق، هزینه ترانزیت و برخی تکالیف قانونی میتوانند در شکلگیری هزینه نهایی نقش داشته باشند. بنابراین مشاهده مبلغ نهایی بدون تحلیل اجزای تشکیلدهنده آن، اطلاعات محدودی در اختیار مدیر بنگاه قرار میدهد.
در محتوای آموزشی این کارگاه، صورتحساب برق بهعنوان «زبان مشترک واحد مالی، بهرهبرداری و مدیریت انرژی» معرفی شد. بر همین اساس، تحلیل صورتحساب در چهار محور اصلی صحتسنجی، تحلیل مصرف، تحلیل هزینه و شناسایی فرصتهای بهینهسازی مورد توجه قرار گرفت. هدف این است که هر عدد موجود در صورتحساب به یک داده قابل استفاده برای تصمیمگیری مدیریتی تبدیل شود.
صحتسنجی صورتحساب؛ اولین مرحله مدیریت هزینه برق
یکی از نخستین اقدامات در تحلیل صورتحساب برق، بررسی صحت اطلاعات و محاسبات آن است. در این مرحله باید مشخص شود که آیا تعرفه و قوانین مربوطه بهدرستی اعمال شدهاند، خریدهای برق به شکل صحیح محاسبه شدهاند و هزینههای درجشده با مقررات و شرایط مشترک مطابقت دارند یا خیر. همچنین مشخصات مشترک، دوره مصرف، قدرت قراردادی و مصرفی و سایر اطلاعات مؤثر بر محاسبات باید مورد بررسی قرار گیرند.
وجود مغایرت الزاماً به معنای قطعی بودن اشتباه در صورتحساب نیست؛ بلکه میتواند نشانهای باشد که احتمال خطا در محاسبه، اعمال تعرفه، قرائت کنتور یا سایر اجزا را مطرح میکند و نیازمند بررسی کارشناسی است. به همین دلیل، صحتسنجی دورهای صورتحسابها میتواند پیش از هر اقدام دیگری، نقاط نیازمند بررسی بیشتر را مشخص کند.
تحلیل الگوی مصرف برق صنایع
مرحله دیگری که در کارگاه مورد توجه قرار گرفت، تحلیل رفتار مصرف برق بنگاه است. بررسی روند مصرف، میزان مصرف در ساعات اوج بار، میانباری و کمباری و همچنین وضعیت انرژی راکتیو میتواند اطلاعات مهمی درباره نحوه استفاده از برق در واحد صنعتی ارائه دهد.
یکی از نکات مهم در این زمینه، تفاوت میان انرژی مصرفی و قدرت مصرفی یا دیماند است. انرژی مصرفی با کیلوواتساعت اندازهگیری میشود و بیانگر مجموع انرژی مصرفشده در طول زمان است؛ در مقابل، دیماند نشاندهنده بیشترین توان ثبتشده در یک دوره مشخص است. به همین دلیل، کاهش مصرف کل انرژی الزاماً به معنای کاهش قله توان نیست و مدیریت هرکدام میتواند به راهکار متفاوتی نیاز داشته باشد. این تمایز در فایل آموزشی کارگاه نیز بهصورت مشخص مورد تأکید قرار گرفته است.
انرژی راکتیو چگونه میتواند هزینه برق صنایع را افزایش دهد؟
انرژی راکتیو یکی دیگر از مؤلفههایی است که صنایع هنگام تحلیل صورتحساب برق باید مورد توجه قرار دهند. وجود مقدار مشخصی از انرژی راکتیو در بسیاری از تجهیزات صنعتی طبیعی است، اما افزایش آن میتواند باعث کاهش ضریب توان و در شرایط مربوط به اعمال هزینه یا جریمه در صورتحساب منجر شود.
بررسی وضعیت تجهیزات الکتریکی و سیستم جبران توان راکتیو از جمله اقداماتی است که میتواند در این زمینه اهمیت داشته باشد. در محتوای کارگاه، حداقل ضریب توان مجاز ۰٫۹۱ ذکر شده و بر ضرورت کنترل وضعیت راکتیو برای جلوگیری از هزینههای مرتبط تأکید شده است.
تعرفه برق صنایع چگونه تعیین میشود؟
شناخت تعرفه نیز یکی از پیشنیازهای تحلیل صورتحساب است. در فایل آموزشی کارگاه، نوع صنعت و قدرت قراردادی از عوامل مؤثر در تعیین تعرفه معرفی شدهاند و جدول تعرفه صنایع سال ۱۴۰۵ نیز مورد بررسی قرار گرفته است. همچنین زمان مصرف برق اهمیت دارد و تقسیمبندی ساعات کمباری، میانباری و اوج بار میتواند بر نحوه محاسبه هزینه تأثیر بگذارد.
این موضوع نشان میدهد مدیریت هزینه برق صرفاً با کاهش میزان مصرف امکانپذیر نیست. در برخی واحدها، تغییر زمان فعالیت تجهیزات پرمصرف یا مدیریت بار در ساعات مختلف میتواند به اندازه کاهش مصرف کلی اهمیت داشته باشد. به همین دلیل، تحلیل همزمان مقدار مصرف و زمان وقوع مصرف برای شناسایی فرصتهای واقعی بهینهسازی ضروری است.
صورتحساب برق صنایع از چه هزینههایی تشکیل شده است؟
در بخش تخصصی کارگاه، نمونههایی از صورتحسابهای واقعی مورد بررسی قرار گرفت و اجزای مختلف هزینه تشریح شد. مبلغ مصرف، بستانکاری خرید برق، مابهالتفاوت اجرای مقررات، هزینه سوخت نیروگاهی، هزینههای مرتبط با ماده ۱۶ قانون جهش تولید دانشبنیان، عوارض، ترانزیت، تعدیل بهای برق و هزینههای مرتبط با قدرت و انرژی راکتیو از جمله مؤلفههایی بودند که مورد بررسی قرار گرفتند.
شناخت این اجزا از آن جهت اهمیت دارد که همه هزینههای درجشده در صورتحساب ماهیت یکسانی ندارند. بخشی مستقیماً به میزان مصرف وابسته است، بخشی میتواند از شیوه تأمین برق تأثیر بگیرد و برخی هزینهها نیز به قدرت مصرفی، تکالیف قانونی یا نحوه مدیریت انرژی واحد صنعتی مرتبط هستند. تفکیک این مؤلفهها به مدیران کمک میکند بهجای تمرکز صرف بر مبلغ نهایی، منشأ افزایش یا کاهش هزینه را شناسایی کنند.
نقش ماده ۱۶ قانون جهش تولید دانشبنیان در صورتحساب برق صنایع
یکی از موضوعات مورد بررسی در کارگاه، هزینههای مرتبط با ماده ۱۶ قانون جهش تولید دانشبنیان بود. طبق محتوای ارائهشده، صنایع با مصرف برق بیش از یک مگاوات مشمول الزامات مربوط به تأمین بخشی از برق خود از منابع تجدیدپذیر هستند؛ میزان اولیه یک درصد از برق سالانه عنوان شده که طی دوره تعیینشده بهتدریج افزایش پیدا میکند.
در کارگاه، مسیرهایی مانند خرید برق از تابلوی سبز بورس انرژی و احداث نیروگاه تجدیدپذیر در ارتباط با این موضوع مطرح شد. بنابراین بررسی وضعیت بنگاه در برابر این تکلیف و انتخاب شیوه مناسب تأمین برق تجدیدپذیر میتواند علاوه بر انجام الزامات قانونی، در مدیریت هزینه صورتحساب نیز اهمیت داشته باشد.
هزینه ترانزیت برق؛ مؤلفهای که باید جدی گرفته شود
هزینه ترانزیت یکی دیگر از بخشهای صورتحساب صنایع است که در کارگاه به آن پرداخته شد. مطابق محتوای ارائهشده، مبنای محاسبه این هزینه با توجه به قدرت قراردادی مشترک متفاوت است؛ برای مشترکان با قدرت قراردادی بالاتر از ۵ مگاوات، قدرت قراردادی و برای مشترکان زیر ۵ مگاوات، قدرت مصرفی در محاسبات مربوط مورد توجه قرار میگیرد.
همین تفاوت نشان میدهد مدیریت قدرت و بررسی تناسب قدرت قراردادی با نیاز واقعی واحد صنعتی میتواند اهمیت اقتصادی داشته باشد. در برخی شرایط، تحلیل دیماند و مدیریت بار میتواند فرصتهایی برای کاهش هزینه ایجاد کند که صرفاً با بررسی میزان کیلوواتساعت مصرفشده قابل مشاهده نیست.
چه راهکارهایی برای کاهش هزینه صورتحساب برق صنایع وجود دارد؟
بخش پایانی کارگاه به راهکارهای عملی کاهش هزینه اختصاص داشت. کاهش هزینه تأمین به نیابت، مدیریت هزینههای مرتبط با ماده ۱۶، کاهش هزینه سوخت نیروگاهی، مدیریت هزینه ترانزیت، جلوگیری از تجاوز از قدرت قرارداد، کنترل انرژی راکتیو، کاهش مابهالتفاوت اجرای مقررات و جلوگیری از هزینههای ناشی از تأخیر در پرداخت از جمله موضوعات بررسیشده بودند.
در فایل آموزشی نیز برای هر یک از این موارد مسیرهایی مطرح شده است. برای نمونه، رصد مداوم قدرت مصرفی، اولویتبندی بارها، جابهجایی زمان فعالیت تجهیزات انرژیبر و استفاده از هشدارهای لحظهای بهعنوان راهکارهای مرتبط با جلوگیری از تجاوز از قدرت قرارداد مطرح شدهاند. همچنین اصلاح ضریب توان، بررسی عملکرد بانک خازنی و مدیریت انرژی راکتیو میتوانند در کاهش هزینههای این بخش نقش داشته باشند.
صورتحساب برق؛ منبع داده برای تصمیمگیری مدیران صنایع
مهمترین پیام این کارگاه را میتوان تغییر نگاه از «پرداخت قبض برق» به «مدیریت صورتحساب برق» دانست. هنگامی که مدیر یک واحد صنعتی بتواند رابطه میان مصرف، دیماند، تعرفه، روش تأمین و سایر مؤلفههای هزینهای را تشخیص دهد، صورتحساب از یک سند مالی به منبعی برای تحلیل عملکرد انرژی بنگاه تبدیل میشود.
این تحلیل میتواند به مدیر نشان دهد افزایش هزینه دقیقاً از کدام بخش ناشی شده، چه قسمتهایی قابل کنترل هستند و برای دوره بعد چه اقداماتی باید انجام شود. نتیجه چنین رویکردی میتواند تصمیمگیری دقیقتر درباره الگوی مصرف، قرارداد تأمین برق، تجهیزات و مدیریت بار باشد. رئیس اندیشکده انرژی نیز در جریان کارگاه بر همین موضوع تأکید کرد که آگاهی زمانی ارزشمند است که به تصمیم بهتر و اقدام مؤثر در بنگاه منجر شود.
رویکرد اندیشکده تدبیر انرژی در مدیریت هزینه برق صنایع
برگزاری این کارگاه در راستای رویکرد اندیشکده تدبیر انرژی برای افزایش آگاهی و توان تخصصی بخش خصوصی در مواجهه با تحولات حوزه انرژی انجام شد. در این برنامه، مصطفی غفاری، از فعالان و متخصصان حوزه انرژی، مبانی قانونی و اجزای صورتحساب برق صنایع را بهصورت کاربردی مورد بررسی قرار داد.
اندیشکده تدبیر انرژی تلاش دارد با تبدیل موضوعات تخصصی و مقررات حوزه انرژی به اطلاعات قابل استفاده برای بنگاههای اقتصادی، فاصله میان سیاستگذاری انرژی و تصمیمگیری در سطح کسبوکار را کاهش دهد. در همین راستا، تحلیل صورتحساب برق نه فقط بهعنوان راهی برای کنترل هزینه، بلکه بهعنوان ابزاری برای بهینهسازی مصرف، افزایش بهرهوری و مدیریت بهتر تأمین انرژی صنایع مورد توجه قرار گرفته است.
فایل ارایه شده در کارگاه تخصصی: فایل ارائه اتاق-05.06.10